算命 Q&A 事業與財運
現在這個價位,還能買高股息ETF嗎? 根據命格風險,選擇適合自己的投資
記得按讚、分享哦!
發表:2026-09-19 21:45
閱讀次數:143
作者:LifeDNA 林士欽老師
文章皆原創,請尊重著作權
🍎有些命格,投資真的要比別人更小心
每次有會員問我股票或投資的問題,我關心的通常不只是「這支股票會不會漲」,而是這個人的命格適不適合承受投資的起伏。
有些人並不是沒有財運,而是不適合高風險、波動太大的投資。錢放下去之後,每天看著股價上上下下,晚上睡不好;漲的時候怕錯過,跌的時候又急著停損,最後常常不是買錯股票,而是輸給自己的情緒。
在紫微斗數裡,投資不是只看財帛宮。
財帛宮和現金、進財能力、用錢方式有關;如果財帛宮有自化或受沖,常會遇到預期之外的支出,資金進進出出,容易有「錢留不住」的感覺。
福德宮則和一個人的判斷力、心理狀態及用錢態度有關。福德宮不穩定的人,投資時比較容易受到消息、市場氣氛或他人意見影響。有時候不是不會選,而是在該冷靜的時候太衝動,在該等待的時候又失去耐性。
子女宮和股票、投資標的有關;父母宮則代表大環境、大盤與自己無法控制的外在局勢。子女宮不理想,選擇投資標的時要更加謹慎;父母宮受沖,就要注意整體市場突然反轉,不能只看到個股眼前的漲勢。
當然,命盤不能只看一個宮位,也不是看到某個宮位不好,就斷定這輩子不能投資。本命、大限、流年與流月都要一起看,才能知道問題究竟出在選股、判斷、資金控管,還是外在的大盤環境。
命理的作用,也不是叫人因為命格不利就什麼都不要做,而是讓我們先了解自己的弱點,選擇更適合自己的方法。
如果命格不適合高風險投資,就不要和別人比較誰賺得快,也不要看到別人短時間獲利就急著跟進。把速度放慢、把風險分散,選擇自己能夠理解、也能夠安心長期持有的標的,往往比追求一夜致富更重要。
🍎所以,現在還能買高股息ETF嗎?
最近有會員問我:「0056現在已經這個價位了,還能買高股息ETF嗎?」
這個問題很實際,但我通常不會直接回答「可以」或「不可以」,而是會先問幾件事:
這筆錢是不是短期內用不到的閒錢?買進之後能不能長期持有?如果股價下跌兩成,會不會因為害怕而賣掉?買它是為了建立長期現金流,還是只因為最近漲很多,想跟著賺一段?
同樣一支ETF,對不同的人可能有完全不同的結果。有人買進之後安穩領息、慢慢累積;有人卻因為追高殺低,買了相對穩健的ETF,最後還是賠錢離場。
所以我們除了看命格,也要看投資方法。
我找了兩張0056的月K線圖,一張是2023年底,一張是現在。時間大約相隔三年。回頭看看當時的價格、這三年間領到的股息,以及現在的股價,或許就比較容易理解:投資高股息ETF,真正重要的究竟是什麼。
🍎2023年底,33元已經覺得很高了
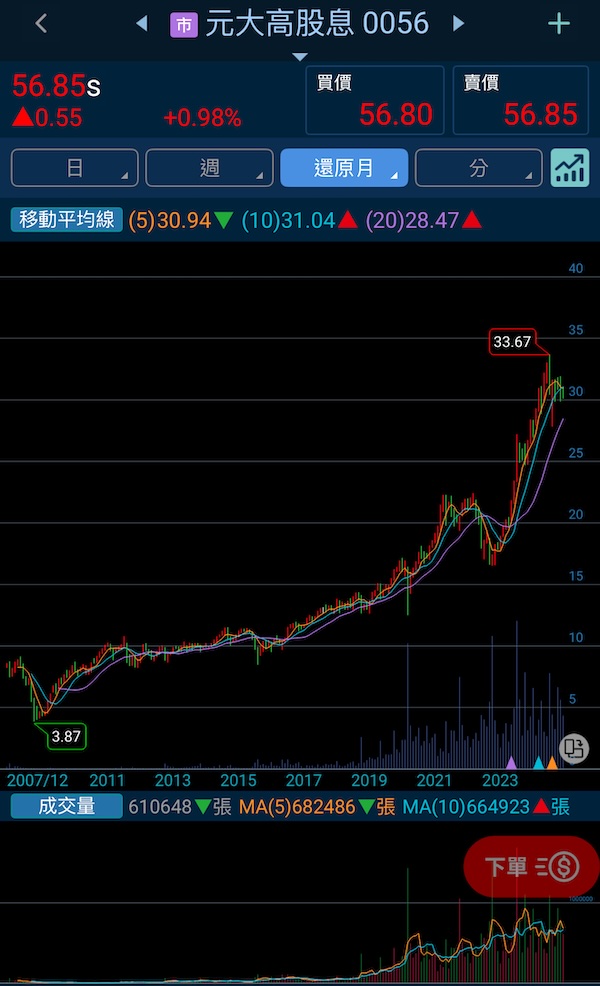
2023年底,0056曾經漲到33元多。以當時的走勢來說,其實已經很嚇人,很多人都會覺得:「漲這麼多,還能追嗎?」
可是回頭看,經過兩年多的整理後,現在0056已經來到57元附近,股價約是當時的172%。
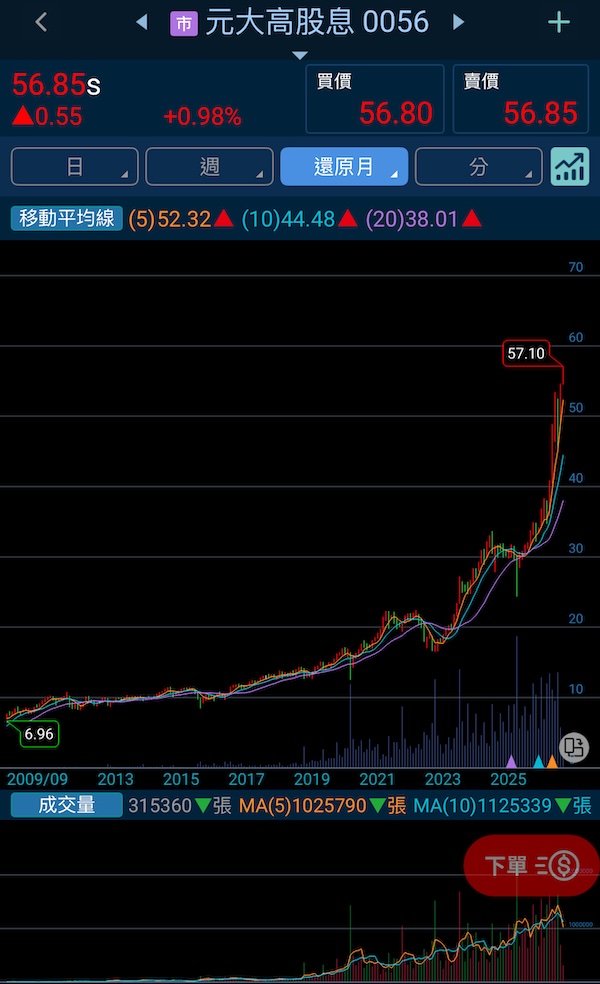
如果三年前是在33元買進,持有至今大約經過12次配息,累積領到約11.9元的股息。以「留存價金」的角度來看,原本33元的成本,扣掉已領的股息,大約只剩21元左右。
也就是說,當時覺得33元很高的人,如果選擇長期持有,現在不只股價上漲,手上的留存成本也已經慢慢降低。
這就是高股息ETF最有意思的地方:它不一定讓你短時間暴賺,但只要配息能維持、股價能逐步填息,時間拉長之後,成本會慢慢下降,股數與現金流也會慢慢增加。
🍎現在57元,三年後會怎麼樣?
當然,歷史不會保證重演,未來三年也不一定還能配出11.9元,更不可能保證57元會漲到98元。
不過,我們可以用一個理想化的推理,來理解長期持有的力量。
假設未來三年,0056仍能累積配出約21元的股息,那麼今天57元買進,留存價金可能會降到36元左右;如果股價漲幅也能接近前一段時間的172%,那麼57元有可能來到約98元。
聽起來很驚人,但這只是用過去的數字做推演,不是預測,更不是報明牌。市場不會永遠照同樣的速度上漲,今年漲幅已經很大,短期內遇到震盪、整理,甚至回檔,都是很正常的事情。
所以重點從來不是「明天會不會漲」,而是你買進之後,能不能承受中間的波動?能不能讓資金放得夠久?能不能持續檢視配息與填息狀況?
🍎除了0056,00918、00919也值得關注
談到高股息ETF,除了老牌的0056之外,近年表現受到很多投資人關注的,還有00918「大華優利高填息30」與00919「群益台灣精選高息」。
這兩檔都是季配息ETF,若以近年實際配息金額和當時股價換算,年化配息率多數時間都有10%以上。對希望建立穩定現金流、又不想把資金全部集中在單一ETF的人來說,00918與00919都值得列入觀察。
00918除了重視高股息,也把過去的填息能力納入選股條件。因為高股息ETF不能只看配得多不多,除息之後能不能逐步填息也很重要。配息很高,股價卻一路向下,領到的很可能只是自己的本金。
00919則以高股息為主要特色,近年的配息表現也很受到存股族注意。對想要每季有現金流的人來說,確實具有吸引力。
我自己也有持有並持續觀察00918與00919。不過,我不會因為它們近年的配息率超過10%,就認為以後一定能維持同樣水準。ETF的配息金額會隨著成分股獲利、基金收益、大盤環境及配息政策而改變,這一季配得多,不代表下一季也會一樣多。
因此,0056、00918與00919並不是只能三選一,也可以依照自己的資金規模與風險承受能力分散配置。這樣除了不用把所有資金壓在同一套選股邏輯上,領息時間與持股內容也能稍微分散。
但還是要提醒:配息率不等於總報酬率。真正要觀察的,除了配息高低,還包括股價是否穩定、除息後能不能填息、成分股是否過度集中,以及配息來源是否健康。
高股息ETF可以作為長期理財的工具,卻不能只因為看到「年化配息率10%以上」就閉著眼睛買。買進之前做功課,買進之後定期檢視,才能真的把高股息變成長期而穩定的現金流。
🍎高股息ETF適合哪一種人?
我一直覺得,高股息ETF不是拿來追求刺激的,而是給不想每天看盤、殺進殺出的人,一個相對穩健的理財方式。
尤其是本身有事業、有家庭、有生活重心的人,未必適合把大量時間放在研究單一個股、猜測消息、追逐題材。ETF本身有分散持股的特性,雖然不會天天讓人驚喜,但也比較不會因為一家公司出問題,就讓整筆資金承受太大的風險。
不過,穩健不等於沒有風險。
高股息ETF要長期持有,還是要注意幾件事:
- 配息是否穩定,不能只看某一次配得特別高。
- 除息之後是否能逐步填息,若股價一路下滑,只是把自己的本金領回來,就失去長期持有的意義。
- 不要All in,也不要借錢、融資投資。手上保留現金,生活才安定,遇到大跌時也才有能力慢慢加碼。
- 不要因為一時上漲就追高,也不要因為短期下跌就恐慌賣出。分批買進、拉長時間,通常比猜高低點更適合一般投資人。
🍎注意:不是叫做ETF,就一定比較安全
近年來市場上出現很多「主動式ETF」。它雖然同樣叫做ETF,操作方式卻和一般追蹤指數的被動式ETF不同。
被動式ETF通常依照既定指數選股,基金經理人主要是跟著指數調整持股;主動式ETF則由基金經理人主動判斷市場、挑選股票,希望創造超越大盤的報酬。
這種操作在行情好的時候,確實可能因為押中熱門產業或飆股,獲得比大盤更大的漲幅;但如果持股過度集中在少數產業、題材或高波動股票,一籃子的雞蛋看似很多,實際上卻可能都放在同一類股票裡。一旦市場風向改變,跌幅也可能比一般ETF來得又快又重。
所以,主動式ETF好不好,除了要看配息與過去績效,更要考慮基金經理人的選股能力、投資策略、持股集中度,以及當時的大盤環境。過去選得準,不代表未來每次都能選得準;多頭時漲得快,也不代表空頭時能夠安然度過。
千萬不要看到名稱裡有「ETF」,就以為一定分散、穩定又安全。主動式ETF不是不能買,而是買進之前更要做功課,也要控制持有比例。尤其在大盤已經上漲一段、熱門股票漲幅很大的時候,更不能因為短期績效漂亮就追高。
投資最重要的從來不是追求最高報酬,而是先弄清楚:自己買的是什麼,又能不能承受它下跌時的風險。
🍎從命盤來看,投資更要重視「安全」
之前我寫過一篇文章〈投資跟哪些宮位有關?怎麼看投資月份?〉,裡面談到投資不只是看財帛宮。
父母宮代表大環境與大盤;子女宮和股票、投資標的有關;財帛宮看現金流與進財能力;福德宮則和判斷力、用錢態度、承受風險的心理狀態有很大關係。
所以有些人的命格,財帛宮、福德宮、子女宮或父母宮不理想,本來就不適合追逐高風險、高波動的投資。不是不能投資,而是更要選擇自己承受得起、睡得著覺的方式。
這類命格若一心想快速翻倍,往往容易在高點追進、低點砍出,賺小錢卻賠大錢;反而是選擇分散、穩定、能長期累積的投資方式,更符合「先求不敗,再求獲利」的原則。
🍎結語:不是現在能不能買,而是你怎麼買
現在57元能不能買?我認為,如果是以長期持有、分批布局、持續檢視配息與填息狀況的角度來看,並不是完全不能買。
但如果是看到大漲才想一次押進去,希望很快賺一波,那就要特別小心了。
投資最怕的不是買得不夠低,而是自己根本沒有一套能長久執行的方法。高股息ETF真正的力量,不在於某一次配多少,而在於時間、紀律與複利。
慢慢買、慢慢領、慢慢降低留存成本;市場好的時候不必太得意,市場跌的時候也不要太恐慌。能夠安穩走得久,最後累積出來的成果,往往比短線衝刺更扎實。
延伸閱讀:〈認識ETF/投資ETF要注意什麼?〉
投資一定有風險,基金投資有賺有賠,本文為個人經驗與觀點分享,不構成任何投資建議。
此篇:現在這個價位,還能買高股息ETF嗎?
文章皆原創,請尊重著作權記得按讚、分享哦!
推薦服務


